
Forex Algorithmisches Trading
Online-Handelsstrategien • 13 Min

Backtesting ist die Bestimmung darüber, wie eine Handelsstrategie in der Vergangenheit abgeschnitten hätte. Backtesting ist ein wesentliches Element bei der Entwicklung eines effektiven Handelssystems. Es kann manuell oder systematisch durchgeführt werden und zielt darauf ab festzustellen, ob es sich lohnt, eine Handelsstrategie am realen Markt umzusetzen.
Das zugrundeliegende Prinzip besteht darin, dass man einer Strategie, die in der Vergangenheit erfolgreich funktioniert hat, vertrauen kann, dass sie auch in Zukunft Profitabilität liefert. Dies setzt natürlich voraus, dass sich Preismuster an den Märkten tendenziell wiederholen. Dies ist jedoch möglicherweise nicht immer der Fall, da Märkte stets dynamisch sind und sich ständig verändern.
Eröffnen Sie ein Konto bei AvaTrade und setzen Sie Ihre Gewinnerstrategien noch heute um!
Dennoch bleibt Backtesting eine solide Maßnahme des Risikomanagements und hilft Tradern zu vermeiden, unterdurchschnittliche Handelsstrategien am Live-Markt einzusetzen, ohne deren potenzielle Wirksamkeit ermittelt zu haben.
Gute Strategien geben Tradern nach dem Backtesting das Vertrauen, sie an den Märkten anzuwenden, während eine fehlschlagende Strategie angepasst oder ganz aufgegeben werden kann.
Das Backtesting eines Portfolios ist eine Methode festzustellen, welche Rendite eine bestimmte Asset-Allokation eines Portfolios in der Vergangenheit über einen bestimmten Zeitraum erzielt hätte. Ein Portfolio kann aus einer einzigen Anlageklasse bestehen oder sich über mehrere Anlageklassen erstrecken.
Ein exklusives Aktienportfolio kann beispielsweise aus Aktien verschiedener Branchen wie Finanzen, Technologie und Industrie bestehen. Alternativ kann ein breites Portfolio aus mehreren Anlageklassen wie Aktien, Anleihen, REITs und Rohstoffen bestehen.
Portfolio-Backtesting wird durchgeführt, um die optimale Zusammensetzung zu identifizieren, die Anlegern helfen kann, ihre gewünschten Ziele zu erreichen. Das Ziel kann die Risikosteuerung oder das Erreichen eines höheren Werts sein.
Portfolio-Backtesting nutzt breite Datensätze und kann fundamentale und wirtschaftliche Ereignisse einbeziehen, die in der Vergangenheit aufgetreten sind, wie Gewinnberichte, Veräußerungen, Fusionen & Übernahmen, regulatorische Änderungen und Zinssätze.
Wenn ein Portfolio-Backtesting durchgeführt wird, müssen Anleger die Ertragsinformationen interpretieren. Zu den zu analysierenden Variablen gehören die durchschnittliche jährliche Wachstumsrate (CAGR), die Standardabweichung, der maximale Drawdown und die Sharpe-Ratio.
Portfolio-Backtesting sollte eine Portfolio-Allokationsstrategie qualifizieren oder einem Anleger helfen, die besten Gewichtungen für jeden Vermögenswert zu identifizieren, die zum Erreichen der gewünschten Ergebnisse erforderlich sind.
Ein Backtest nutzt historische Daten, um eine Strategie zu qualifizieren. Der zugrundeliegende Handelsstil bestimmt, wie weit ein Trader zurückgeht. Ein langfristiger Anleger muss möglicherweise viele Jahre berücksichtigen, während ein kurzfristiger Trader Daten von mehreren Wochen oder einigen Monaten nutzen kann. Backtesting kann manuell oder systematisch durchgeführt werden und folgt im Allgemeinen den unten stehenden Schritten:
Skizzieren Sie alle Parameter, die Ihre Strategie ausmachen. Dazu gehören die von Ihnen gehandelte Anlageklasse und das Chart-Timeframe. Verschiedene Anlageklassen weisen unterschiedliche Merkmale auf und bestimmen die Menge der zu sammelnden historischen Informationen. Beispielsweise können Anleihen für bis zu 20 Jahre analysiert werden, während kurzfristige Währungstrader Daten für bis zu einige Wochen nutzen können.
Suchen Sie nach Trades, die den Bedingungen Ihrer Strategie entsprechen. Analysieren und erfassen Sie die Ein- und Ausstiegssignale, die die Strategie generiert hätte, wenn alle Trades eingegangen worden wären. Alle gültigen Trades sollten erfasst werden, um die Brutto-Rendite zu bestimmen. Gültige Trades umfassen sowohl Gewinntrades als auch Verlusttrades.
Die Netto-Rendite wird bestimmt, indem sonstige handelsbezogene Kosten wie Transaktionskosten, Provisionen oder relevante Abonnements berücksichtigt werden. Vergleichen Sie die Netto-Rendite mit dem Anfangskapital über den getesteten Zeitraum, um die prozentuale Netto-Rendite zu ermitteln.
Bei effektiver Durchführung hilft Backtesting festzustellen, ob eine Handelsstrategie profitabel sein könnte oder nicht. Eine profitable Strategie kann mit Zuversicht am Live-Markt eingesetzt werden, während bei einer verlustbringenden Strategie die Parameter angepasst und erneut getestet werden können oder sie ganz aufgegeben werden kann.
Hier sind einige Tipps für ein effektives Backtesting:
Sie sollten sich auch darüber im Klaren sein, dass Backtesting, obwohl nützlich, möglicherweise nicht der beste Weg ist, um festzustellen, ob eine Strategie erfolgreich sein wird oder nicht. Dies liegt daran, dass sich die Märkte ständig verändern und vergangene Ergebnisse keinen Hinweis auf die zukünftige Performance liefern.
Beim Backtesting geht es darum zu ermitteln, wie eine Strategie in der Vergangenheit abgeschnitten hätte. Historische Daten allein reichen jedoch nicht aus, um die Durchführbarkeit eines Handelssystems festzustellen. Deshalb ist es wichtig, auch ein Forward Testing durchzuführen.
Auch bekannt als Paper Trading, simuliert Forward Testing den Handel unter Verwendung von Live-Marktdaten. Es wird „Paper Trading“ (Handel auf dem Papier) genannt, weil die Trades „auf dem Papier“ erfasst werden und kein eingezahltes Kapital verwenden, sodass kein Geld verloren geht. Forward Testing hilft zu beurteilen, wie eine Strategie unter realen Marktbedingungen abschneiden würde.
Backtesting ist ein entscheidender Schritt bei der Entwicklung einer robusten Handelsstrategie, aber mehrere häufige Fallstricke können die Zuverlässigkeit beeinträchtigen. Trader müssen sich dieser Herausforderungen bewusst sein und proaktive Maßnahmen ergreifen, um sie zu mildern.
Ungenauigkeiten in historischen Daten
Überlebenden-Verzerrung (Survivorship Bias)
Overfitting (Überanpassung)
Data-Snooping-Bias
Transaktionskosten und Slippage
Verlass auf eine einzelne Leistungskennzahl
Das Verständnis der Analyse von Backtesting-Ergebnissen ist entscheidend für die Verfeinerung einer Handelsstrategie. Nachfolgend finden Sie wichtige Leistungskennzahlen und ihre Bedeutung:
Schauen Sie sich unseren vollständigen Sharpe-Ratio-Leitfaden an.
Schauen Sie sich den vollständigen AvaTrade-Leitfaden an: Drawdown im Trading.
Die Untersuchung von Praxisanwendungen des Backtestings kann sowohl erfolgreiche als auch fehlschlagende Strategien aufzeigen.
Verwenden Sie renommierte Datenquellen, die um Kapitalmaßnahmen (z. B. Dividenden, Splits und Dekotierungen) bereinigt sind.
Überprüfen Sie historische Daten gegenseitig auf Fehler und fehlende Werte, um die Genauigkeit zu wahren.
Grenze: Die historische Performance garantiert keine zukünftigen Ergebnisse.
Milderung: Kombinieren Sie Backtesting mit Forward Testing und Live-Simulationen (Paper Trading), um Strategien zu validieren.
Grenze: Backtesting erfasst Marktdynamiken wie Liquiditätskrisen oder geopolitische Ereignisse nicht vollständig.
Milderung: Überwachen und passen Sie Handelsstrategien regelmäßig an, um sich an veränderte Marktbedingungen anzupassen.
Aktien:
✔ Kapitalmaßnahmen (Dividenden, Rückkäufe, Gewinnberichte) müssen berücksichtigt werden.
✔ Die Liquidität kann bei Marktabschwüngen geringer sein, was die Ausführungsqualität beeinträchtigt.
Forex:
✔ Handelt 24/5 mit typischerweise höherer Liquidität als Aktien.
✔ Spread-Schwankungen und unterschiedliche Handelssitzungen (z. B. London vs. New York) können die Handelsperformance beeinflussen.
Tipp: Schneiden Sie Backtesting-Methoden auf die einzigartigen Merkmale jeder Anlageklasse zu.
Wichtigkeit: Forward Testing hilft dabei, Herausforderungen bei der Ausführung wie Slippage und unerwartete Marktvolatilität zu identifizieren, die Backtests möglicherweise nicht offenbaren.
Tipp: Nutzen Sie Forward Testing als letzten Validierungsschritt, bevor Sie reales Kapital für eine Strategie einsetzen.
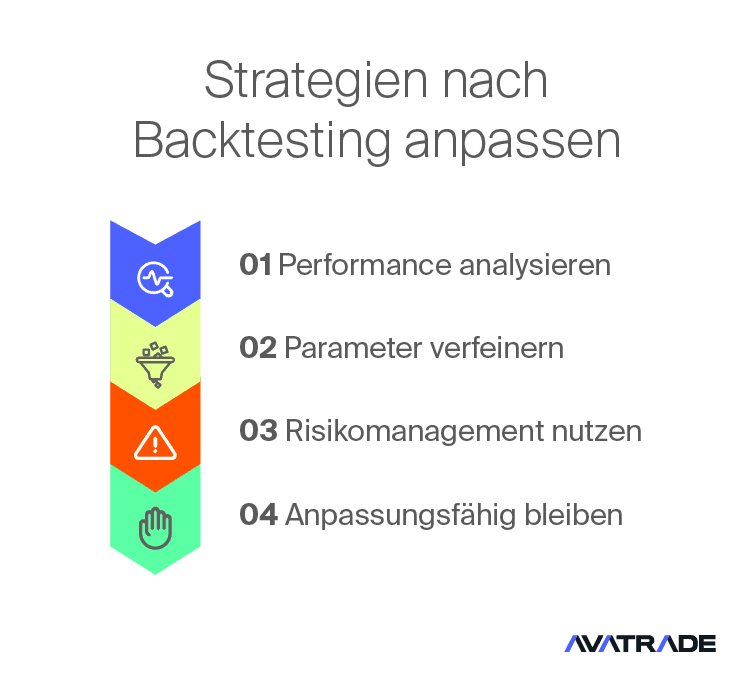
Schritt 1: Leistungskennzahlen analysieren – Überprüfen Sie Sharpe-Ratio, Drawdown und Gewinn-Verlust-Verhältnis, um Verbesserungspotenziale zu identifizieren.
Schritt 2: Parameter behutsam verfeinern – Vermeiden Sie übermäßige Optimierung und nehmen Sie stattdessen schrittweise Anpassungen vor.
Schritt 3: Risikomanagement umsetzen – Passen Sie Stop-Loss-Niveaus, Positionsgrößen und Diversifikation basierend auf Risikokennzahlen an.
Schritt 4: Anpassungsfähig bleiben – Marktbedingungen ändern sich, daher sind kontinuierliche Überwachung und Anpassungen entscheidend, um einen Vorteil zu wahren.
Backtesting ist eine leistungsstarke Technik, aber ihre Wirksamkeit hängt von der Datenqualität, realistischen Kostenannahmen und der korrekten Interpretation von Leistungskennzahlen ab. Indem Trader häufige Fallstricke vermeiden, Strategien durch Forward Testing validieren und Handelsansätze kontinuierlich verfeinern, können sie ihre Fähigkeit verbessern, sich erfolgreich an den Märkten zu bewegen.
Trading ist eine sich ständig weiterentwickelnde Disziplin. Daher ist es der Schlüssel zu langfristigem Erfolg, anpassungsfähig und datengesteuert zu bleiben.
Sehen Sie eine Handelsmöglichkeit? Jetzt Konto eröffnen!
Backtesting ist die Bestimmung darüber, ob eine Strategie auf der Grundlage historischer Daten durchführbar ist. Es zielt darauf ab zu beobachten, wie die Strategie in der Vergangenheit an den Märkten abgeschnitten hätte.
Backtesting funktioniert als Methode zur Feststellung der Durchführbarkeit einer Handelsstrategie. Dennoch hängt ein effektives Backtesting auch von der zugrundeliegenden Strategie und dem Bewusstsein für die Grenzen des Prozesses ab.
** Haftungsausschluss – Obwohl angemessene Recherchen durchgeführt wurden, um die obigen Inhalte zusammenzustellen, bleiben sie ausschließlich ein Informations- und Bildungsbeitrag. Keiner der bereitgestellten Inhalte stellt eine Form der Anlageberatung dar.
Online-Handelsstrategien • 13 Min

Online-Handelsstrategien • 14 Min

Online-Handelsstrategien • 12 Min

Online-Handelsstrategien • 3 Min

Online-Handelsstrategien • 6 Min

Online-Handelsstrategien • 9 Min

Online-Handelsstrategien • 13 Min

Online-Handelsstrategien • 16 Min

Online-Handelsstrategien • 13 Min

Online-Handelsstrategien • 6 Min

Online-Handelsstrategien • 10 Min

Online-Handelsstrategien • 14 Min

Online-Handelsstrategien • 2:52 Min
Online-Handelsstrategien • 8 Min

Online-Handelsstrategien • 14 Min

Online-Handelsstrategien • 11 Min

Online-Handelsstrategien • 21 Min
Online-Handelsstrategien • 7 Min

Online-Handelsstrategien • 2:03 Min
Online-Handelsstrategien • 3:27 Min