

Was ist freier Float?
Market Terms • 7 Min

Die Gearing Ratio (Verschuldungsgrad) ist eine Finanzkennzahl, die den finanziellen Hebel (Leverage) oder das Risikoniveau eines Unternehmens misst. Gearing Ratios setzen die Schulden eines Unternehmens ins Verhältnis zu anderen Finanzkennzahlen, wie beispielsweise den Vermögenswerten (Assets) oder dem Eigenkapital (Shareholder Equity). Gearing Ratios sind unerlässliche Werkzeuge der Fundamentalanalyse, da sie Aufschluss darüber geben, wie ein Unternehmen seine Geschäftstätigkeit finanziert und ob es eine Phase finanzieller Instabilität überstehen kann.
Es gibt viele verschiedene Gearing Ratios, aber sie alle beziehen in ihre Berechnungen die Schulden eines Unternehmens im Vergleich zu anderen finanziellen Variablen mit ein.
Zu den gängigsten Gearing Ratios gehören:
Dies ist die bekannteste Gearing Ratio. Sie misst die Gesamtschulden im Verhältnis zum Eigenkapital. Je niedriger die Debt-to-Equity Ratio ist, desto besser, und umgekehrt. Hier ist die Formel für die Debt-to-Equity Ratio:
Debt-to-Equity Ratio = Gesamtschulden ÷ gesamtes Eigenkapital
Die Debt Ratio misst die Gesamtschulden im Verhältnis zu den gesamten Vermögenswerten. Je niedriger die Debt Ratio, desto besser, und umgekehrt.
Debt Ratio = Gesamtschulden ÷ gesamte Vermögenswerte.
Die Equity Ratio misst das gesamte Eigenkapital im Verhältnis zu den gesamten Vermögenswerten. Im Gegensatz zu anderen Gearing Ratios gilt hier: Je höher die Equity Ratio, desto besser, und umgekehrt.
Equity Ratio = gesamtes Eigenkapital ÷ gesamte Vermögenswerte
Zur Veranschaulichung verwenden wir die Net Gearing Ratio (Nettoverschuldungsgrad). Die Net Gearing Ratio wird genau wie die Debt-to-Equity Ratio berechnet. Hier ist die Formel für die Net Gearing Ratio:
Net Gearing Ratio = (LTD + STD + Kontoüberziehungen) / Eigenkapital * 100
*Wobei: LTD für langfristige Schulden (Long-Term Debt) und STD für kurzfristige Schulden (Short-Term Debt) steht
*Das Verhältnis wurde mit 100 multipliziert, um es als Prozentsatz auszudrücken.
Der allgemeine Konsens besagt, dass:
Zentrale Risiken
• Ein hoch verschuldetes Unternehmen (Highly Geared) ist während Abschwungphasen einem größeren Zins- und Refinanzierungsrisiko ausgesetzt.
• Ein sehr gering verschuldetes Unternehmen könnte Wachstumschancen verpassen, wenn Fremdkapital günstig ist.
Die Höhe des Verschuldungsgrads (Gearing/Debt-to-Equity) wirkt sich direkt auf Risiko und Rendite aus:
Zentrale Risiken
• Der Vergleich von Gearing-Niveaus ohne Branchenkontext kann zu einer Fehleinschätzung der finanziellen Gesundheit eines Unternehmens führen.
• Benchmarks (Vergleichsmaßstäbe) entwickeln sich weiter: Kapitalintensive Sektoren können sich durch technologische oder regulatorische Veränderungen wandeln.
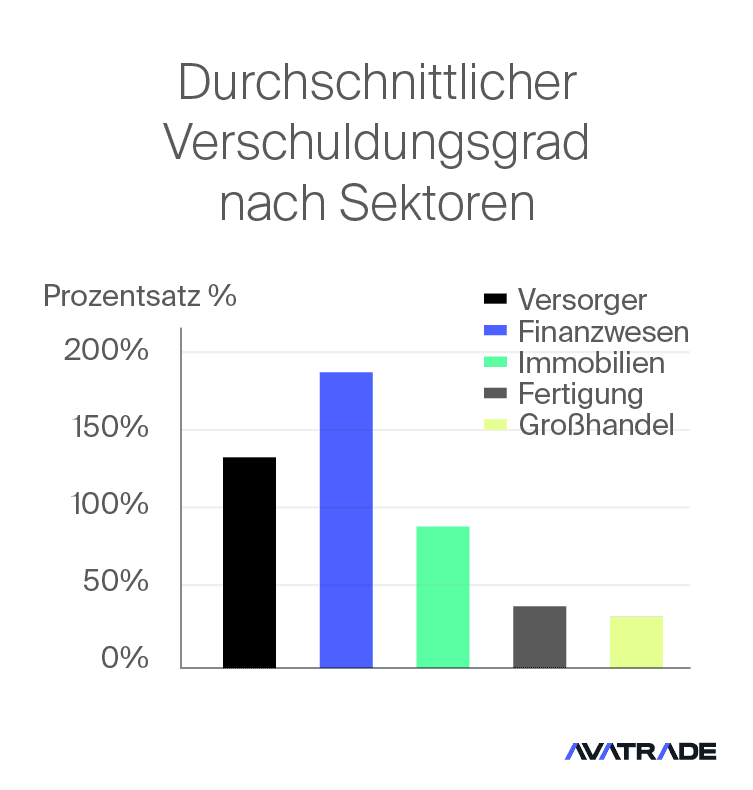
Die Gearing-Normen weichen branchenübergreifend deutlich voneinander ab, was die Kapitalintensität, die Vermögensstruktur und die Beständigkeit der Cashflows widerspiegelt.
Laut den Annual Statement Studies® der Risk Management Association und der Analyse von S&P-500-Unternehmen durch Investopedia liegt die durchschnittliche Debt-to-Equity Ratio bei etwa 61 % – einzelne Sektoren weichen hiervon jedoch stark ab.
Zentrale Risiken
• Unternehmen, deren Gearing für ihre Branche untypisch ist, können spezifische Risiken bergen.
• Stichtagsbezogene Ratios (Snapshots) erfassen keine Eventualverbindlichkeiten (Contingent Liabilities) oder außerbilanzielle Schulden (Off-Balance-Sheet).
Nachfolgend finden Sie aktuelle Gearing Ratios von börsennotierten Unternehmen aus verschiedenen Sektoren:
Wichtige Erkenntnis
„Die optimale Kapitalstruktur minimiert die gewichteten durchschnittlichen Kapitalkosten (WACC) des Unternehmens und wägt die Steuervorteile von Schulden (Tax Shield) gegen das Risiko finanzieller Notlagen ab.“
— CFA Institute
Finanzbehörden und erfahrene Praktiker sind sich einig, dass es keine universelle Gearing Ratio gibt (One-size-fits-all).
Vielmehr sollten Unternehmen eine Ziel-Kapitalstruktur (Target Capital Structure) anstreben, die den niedrigsten WACC liefert – angepasst an ihr individuelles Risikoprofil und ihre Wachstumsaussichten. Zu den wichtigsten Best Practices gehören:
Kreditgeber nutzen Gearing Ratios, um zu ermitteln, ob ein Unternehmen in der Lage ist, Kredite zurückzuzahlen. Ein hoch verschuldetes Unternehmen bedient bereits riesige Kredite und ist möglicherweise kein guter Kreditnehmer. Dennoch ist es wichtig anzumerken, dass nicht alle Schulden schlecht sind. Mitunter können es sich Unternehmen in wachstumsstarken Branchen erlauben, hohe Schuldenstände aufzuweisen. Auch ein Monopol, das keinen signifikanten Bedrohungen ausgesetzt ist, kann es sich leisten, einen hohen Verschuldungsgrad (High Gearing) aufrechtzuerhalten.
Investoren ziehen Gearing Ratios heran, um festzustellen, ob ein Unternehmen eine lohnende Investition darstellt. Im Allgemeinen bevorzugen Investoren Unternehmen mit starken Bilanzen und niedrigen Gearing Ratios. Ein hoch verschuldetes Unternehmen bedient gewaltige Kredite und ist möglicherweise nicht in der Lage, dem Investor attraktive Renditen zu liefern. Dennoch lassen sich Gearing Ratios am besten im Vergleich zum Branchendurchschnitt beurteilen. Liegt die durchschnittliche Gearing Ratio einer Branche beispielsweise bei 80 %, so kann ein Unternehmen mit einer Quote von 70 % für einen Investor als attraktiv angesehen werden.
Im Gegensatz dazu kann ein anderes Unternehmen mit einer Quote von 90 % als unattraktiv betrachtet werden. Investoren blicken womöglich auch auf die „Capital Gearing Ratio“, da diese Auskunft über die Kapitalstruktur eines Unternehmens gibt. Es handelt sich hierbei um das Verhältnis zwischen dem gesamten Eigenkapital und den gesamten Schulden, was es einem Investor ermöglicht festzustellen, ob ein Unternehmen über die angemessene Kapitalstruktur verfügt oder nicht.
Das Management nutzt die Gearing Ratio, um wichtige unternehmerische Entscheidungen zu treffen, die das finanzielle Gesamtrisiko des Unternehmens reduzieren. Beispielsweise kann ein Unternehmen mit einer im Vergleich zu seinen Wettbewerbern schlechten Gearing Ratio beschließen, mit den Gläubigern darüber zu verhandeln, ihre Schulden in Eigenkapital (Equity) umzuwandeln. Weitere wichtige Entscheidungen, die das Management treffen kann, um den finanziellen Druck zu lindern, umfassen die Minimierung der Betriebskosten (Kürzung von Ausgaben) oder den Verkauf von Aktien an die Öffentlichkeit.
Gearing Ratios sind ein hervorragendes Maß zur Verfolgung der finanziellen Risikoexposition eines Unternehmens. Sie helfen Unternehmen dabei, ihre Schuldenstände zu managen, künftige Risikoquellen zu prognostizieren und wichtige unternehmerische Entscheidungen zu treffen. Sie unterstützen zudem Investoren und Kreditgeber dabei, die damit verbundenen Risiken abzuschätzen, bevor sie sich auf ein Unternehmen einlassen.
Dennoch stellen Gearing Ratios keine allumfassende fundamentale Kennzahl dar. In einigen Fällen kann ein Verhältnis darauf hindeuten, dass ein Unternehmen stark fremdfinanziert ist und möglicherweise erheblichen finanziellen Risiken ausgesetzt ist, obwohl dies in der Realität nicht der Fall ist. Aus diesem Grund müssen Gearing Ratios stets im Kontext von Größe, Historie und Branche betrachtet werden. Auf diese Weise können Investoren und Kreditgeber das akzeptable Gearing-Niveau eines jeden Unternehmens präzise bestimmen. Beispielsweise kann ein fest etabliertes Unternehmen in der Lage sein, mehr Schulden aufzunehmen, ohne Bedenken zu wecken.
Nutzen Sie Gearing Ratios sowie zahlreiche weitere Finanzkennzahlen und Wirtschaftsindikatoren, um die besten Aktien für den Handel auf den Plattformen von AvaTrade zu identifizieren.
Darum sollten Sie sich für AvaTrade entscheiden:
Sehen Sie eine Handelsmöglichkeit? Eröffnen Sie jetzt ein Konto!
Die Gearing Ratio misst die Schulden eines Unternehmens im Verhältnis zum Eigenkapital und gibt Auskunft über dessen Hebelwirkung (Leverage) und finanzielles Risiko – ein höheres Gearing kann die Renditen steigern, aber auch Verluste vergrößern.
Quoten von über 50 % werden typischerweise als hoher Fremdkapitaleinsatz angesehen, während Quoten unter 25 % auf eine konservative Finanzierung hindeuten; optimale Niveaus hängen von der Branche und der Strategie des Unternehmens ab.
Verschiedene Sektoren haben unterschiedliche Normen – Versorgungsunternehmen weisen oft ein Gearing von über 100 % auf, wohingegen Technologieunternehmen in der Regel unter 50 % bleiben –, weshalb ein Vergleich mit Mitbewerbern (Peer Comparison) unerlässlich ist.
Indem Investoren Aktien innerhalb festgelegter Gearing-Zielbereiche herausfiltern und Abweichungen von Branchen-Benchmarks überwachen, können sie das Wachstumspotenzial geschickt gegen das Risiko abwägen.
Sehen Sie eine Trading-Gelegenheit? Eröffnen Sie jetzt ein Konto!
Nettoverschuldungsgrad (Netto-Gearing Ratio) = (Gesamtverschuldung/Eigenkapital) * 100 *Der Verschuldungsgrad wurde mit 100 multipliziert, um ihn in Prozent auszudrücken.
Es besteht Einigkeit darüber, dass ein guter Verschuldungsgrad unter 50 % liegt. Dies würde bedeuten, dass ein Unternehmen den größten Teil seiner Geschäftstätigkeit durch Eigenkapital finanziert.
Market Terms • 7 Min

Market Terms • 16 Min

Market Terms • 7 Min

Market Terms • 12 Min

Market Terms • 15 Min

Market Terms • 13 Min

Market Terms • 7 Min

Market Terms • 5 Min
Market Terms • 6 Min

Market Terms • 13 Min

Market Terms • 10 Min

Market Terms • 15 Min

Market Terms • 19 Min

Market Terms • 10 Min

Market Terms • 10 Min

Market Terms • 14 Min

Market Terms • 15 Min

Market Terms • 3:38 Min

Market Terms • 7 Min

Market Terms • 11 Min